Od 1 stycznia 2027 r. płaca minimalna na pełnym etacie wzrośnie z 4 806 do 4 950 zł brutto miesięcznie. To 144 zł więcej brutto. W przykładowym rozliczeniu pracownika bez PPK na konto trafi około 3 703,93 zł, czyli o 98,08 zł więcej niż przy minimum z 2026 r. Przy podstawowej wpłacie pracownika do PPK w wysokości 2% przykładowy przelew wyniesie 3 595,93 zł. Różnicę warto sprawdzić razem z kwotą wpłat na rachunek PPK.
Stawki na 2027 r. wynikają z rozporządzenia Rady Ministrów z 14 września 2026 r., ogłoszonego 15 września. Od stycznia wzrośnie też minimalna stawka godzinowa dla określonych umów cywilnoprawnych, z 31,40 do 32,30 zł brutto. Rozporządzenie w sprawie stawek na 2027 r.
Ile na rękę w 2026 i 2027 r. z PPK i bez?
Porównujemy pełny miesiąc pracy na pełnym etacie, bez absencji, dodatkowych świadczeń i potrąceń. Pracownik ma co najmniej 26 lat, miesięczne koszty uzyskania przychodu 250 zł, a pracodawca stosuje 12% PIT i pomniejsza zaliczkę o 300 zł na podstawie PIT-2. Symulacja na 2027 r. zakłada utrzymanie zasad podatkowych i składkowych znanych 13 listopada 2026 r. W wariantach PPK przyjmujemy podstawową wpłatę pracodawcy 1,5% oraz naliczenie PIT od tej wpłaty w miesiącu pokazanym w tabeli.
| Wariant | 2026 netto | 2027 netto | Różnica miesięczna |
|---|---|---|---|
| Bez PPK | 3 605,85 zł | 3 703,93 zł | +98,08 zł |
| PPK, wpłata pracownika 2% | 3 501,73 zł | 3 595,93 zł | +94,20 zł |
| PPK, obniżona wpłata 0,5% | 3 573,82 zł | 3 670,18 zł | +96,36 zł |
Wiersze porównuj poziomo. Jeśli w obu latach wpłacasz do PPK 2%, podwyżka minimum daje w tym modelu 94,20 zł więcej miesięcznie. Różnica pomiędzy wierszami pokazuje wpływ wybranego wariantu na sam przelew. Kwot przekazanych na rachunek PPK tabela nie dodaje do wypłaty netto.
Co składa się na 3 703,93 zł netto?
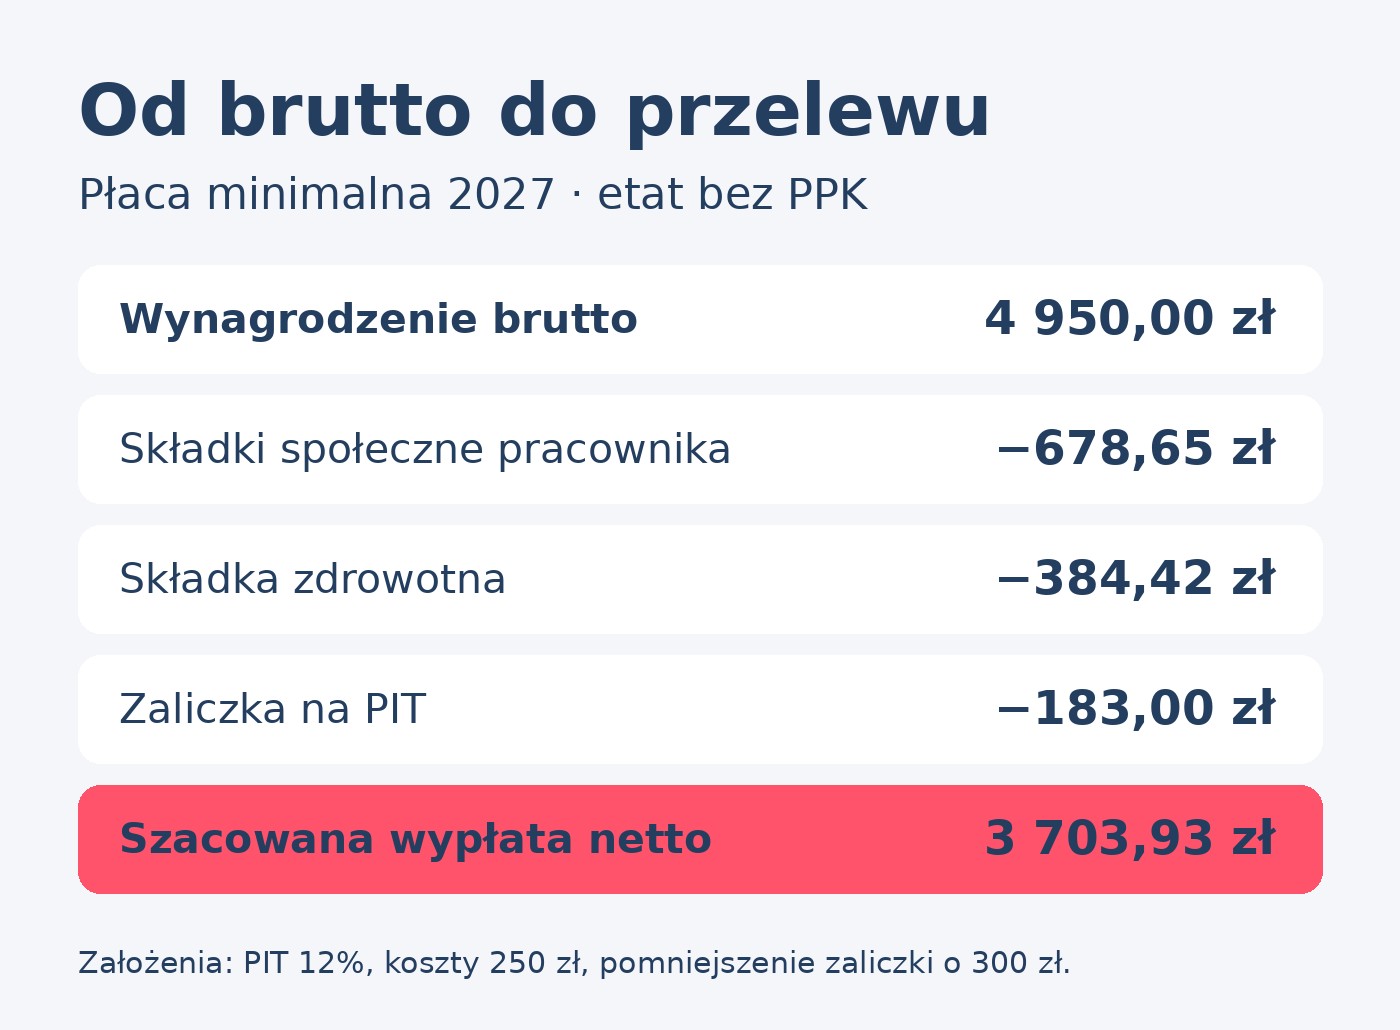
Od 4 950 zł brutto pracownik finansuje 483,12 zł składki emerytalnej (9,76%), 74,25 zł składki rentowej (1,5%) i 121,28 zł składki chorobowej (2,45%). Razem to 678,65 zł. Od pozostałych 4 271,35 zł liczymy 9% składki zdrowotnej, czyli 384,42 zł. W wariancie bez PPK po odjęciu kosztów uzyskania przychodu podstawa PIT po zaokrągleniu wynosi 4 021 zł. Zaliczka po zastosowaniu 12% i pomniejszeniu o 300 zł wynosi po zaokrągleniu 183 zł. Po odjęciu składek i zaliczki zostaje 3 703,93 zł.
Jeśli płatnik nie stosuje miesięcznego pomniejszenia o 300 zł, w tym samym modelu przelew bez PPK wyniesie 3 403,93 zł. Różnica dotyczy pobranej zaliczki w miesiącu. Podatek należny za rok ustala się w zeznaniu rocznym na podstawie całorocznych dochodów. Inny wynik na pasku może wynikać również z podwyższonych kosztów uzyskania przychodu, zwolnienia podatkowego albo z rozliczenia niepełnego miesiąca. Dochody z pracy i koszty uzyskania przychodów na podatki.gov.pl.
Dlaczego PPK zmienia przelew i ile trafia na rachunek?
Przy 4 950 zł brutto podstawowa wpłata pracownika w wysokości 2% to 99 zł. Pracodawca dokłada 74,25 zł, czyli 1,5%. Jego wpłata jest przychodem pracownika dla PIT. W symulacji podnosi zaliczkę z 183 do 192 zł. W rezultacie przelew jest o 108 zł niższy niż w wariancie bez PPK, a na rachunek PPK trafia łącznie 173,25 zł z wpłat pracownika i pracodawcy.
Jeżeli Twoje łączne miesięczne wynagrodzenie ze wszystkich źródeł mieści się w limicie 120% płacy minimalnej, możesz złożyć deklarację obniżenia wpłaty podstawowej pracownika, nawet do 0,5%. Limit przy minimum z 2027 r. wyniesie 5 940 zł, wobec 5 767,20 zł w 2026 r. Przy wpłacie 0,5% z modelowej pensji odkładasz 24,75 zł, pracodawca nadal dokłada 74,25 zł, a razem na rachunek wpływa 99 zł. Kwota 3 670,18 zł w tabeli dotyczy osoby spełniającej warunki, której deklaracja już działa. Sprawdź, czy premia lub dodatkowa praca w danym miesiącu nie podniesie sumy wynagrodzeń ponad limit. Zasady obniżania wpłat na oficjalnym portalu PPK.
Na pierwszym pasku po podwyżce minimum te liczby mogą pojawić się w różnych miesiącach. Wpłatę pracownika potrąca się z wynagrodzenia, natomiast przychód z wpłaty pracodawcy powstaje w momencie przekazania środków do instytucji finansowej. Dlatego pierwsza wypłata po zmianie stawki może zawierać podatek od wpłaty pracodawcy obliczonej od poprzedniej pensji. Tabela pokazuje porównywalne miesiące przy stałej podstawie w każdym roku. Gdy sprawdzasz rzeczywisty przelew, porównaj okres wypłaty z datą wpłaty do PPK.
Czy każda pensja zasadnicza wzrośnie do 4 950 zł?
Sprawdź sumę składników, które liczą się do minimum. Według obowiązujących zasad mogą się do niej wliczać m.in. niektóre premie i nagrody. Osobno traktuje się składniki wyłączone ustawą, w tym wynagrodzenie za nadgodziny, dodatek nocny i dodatek stażowy. Dla przykładu przy podstawie 4 800 zł oraz premii 150 zł uwzględnianej w minimum suma wynosi 4 950 zł. Jeśli jedyną dodatkową pozycją jest 150 zł dodatku nocnego, do porównania z progiem zostaje 4 800 zł. Przy pełnym etacie i pełnym miesiącu taka suma jest o 150 zł niższa od nowego minimum.
Przy części etatu próg jest proporcjonalny do wymiaru pracy. Dla połowy etatu w 2027 r. daje to 2 475 zł brutto przy pełnym miesiącu. Kwoty netto z tabeli dotyczą pełnego etatu. Własny próg oraz składniki płacy możesz porównać z warunkami zapisanymi w umowie i na pasku wypłaty. Jeśli właśnie rozważasz zmianę formy zatrudnienia, zobacz też porównanie umowy o pracę i B2B.
Co oznacza 32,30 zł brutto za godzinę na zleceniu?
To odrębna stawka dla objętych ustawą umów zlecenia oraz umów o świadczenie usług, do których stosuje się przepisy o zleceniu. Przy 100 godzinach wynagrodzenie liczone według minimum wzrośnie z 3 140 do 3 230 zł brutto, czyli o 90 zł. Wypłata netto zależy od rozliczenia konkretnej umowy, m.in. od podlegania ubezpieczeniom i zastosowanych zwolnień. Przy porównywaniu stawek na zleceniu sprawdź liczbę rozliczonych godzin, a dopiero potem potrącenia.
Jeśli w 2026 r. Twoje wynagrodzenie uwzględniane w minimum wynosiło 4 900 zł brutto, podniesienie progu do 4 950 zł oznacza w tym uproszczonym przypadku różnicę 50 zł brutto. Przy kwocie 5 100 zł ustawowe minimum od stycznia pozostanie poniżej Twojej płacy. Zmiana progu o 144 zł odpowiada więc różnicy pomiędzy dwiema stawkami minimalnymi. Kwotę ewentualnej podwyżki u siebie ustalisz na podstawie aktualnego wynagrodzenia i zasad obowiązujących u pracodawcy.
Na pierwszym pasku za pracę w 2027 r. porównaj wynagrodzenie brutto z progiem dla Twojego wymiaru etatu. Następnie sprawdź trzy pozycje, które najczęściej tłumaczą różnicę względem symulacji: koszty uzyskania przychodu, pomniejszenie zaliczki na PIT i wysokość wpłaty do PPK.