Wniosek o wakacje składkowe za grudzień 2026 r. wyślij do ZUS najpóźniej w poniedziałek 30 listopada. Jeżeli prowadzisz działalność wpisaną do CEIDG, spełniasz warunki programu i masz jeszcze do wykorzystania jeden miesiąc zwolnienia za 2026 r., złóż elektroniczny formularz RWS w eZUS. Ulga dotyczy własnych składek społecznych oraz Funduszu Pracy i Funduszu Solidarnościowego, jeśli je opłacasz. Składkę zdrowotną i należności za pracowników rozliczasz nadal.
Najpierw sprawdź październik. To wtedy ZUS liczy zgłoszone osoby i sprawdza, czy podlegałeś własnym ubezpieczeniom społecznym. Listopad jest miesiącem wniosku, grudzień miesiącem ulgi, a styczeń terminem rozliczenia. Wniosek wysłany dopiero w grudniu dotyczy stycznia 2027 r. i nie zastąpi wniosku za grudzień. Pytania i odpowiedzi ZUS o wakacjach składkowych.
Co sprawdzić przed wysłaniem RWS?
- Czy wykorzystałeś ulgę za inny miesiąc 2026 r.? Sprawdź miesiąc, za który ZUS przyznał zwolnienie. Wniosek złożony w grudniu poprzedniego roku mógł dotyczyć stycznia 2026 r. i wykorzystać pulę za ten rok.
- Ile osób miałeś zgłoszonych w październiku? Limit wynosi 10 ubezpieczonych łącznie z Tobą. Policz osoby podlegające uwzględnianym ubezpieczeniom choć przez jeden dzień miesiąca. ZUS wymienia m.in. pracowników, współpracowników i zleceniobiorców objętych ubezpieczeniem oraz opisuje wyjątki, np. osoby przebywające na urlopie bezpłatnym.
- Czy sam podlegałeś w październiku wymaganym ubezpieczeniom z działalności? ZUS sprawdza emerytalne, rentowe i wypadkowe przez co najmniej jeden dzień. Jeśli cały październik byłeś na uldze na start i miałeś z firmy wyłącznie ubezpieczenie zdrowotne, warunek własnych ubezpieczeń społecznych nie jest spełniony.
- Czy spełniasz warunek przychodu i współpracy z byłym pracodawcą? Sprawdź lata 2024 i 2025. Warunek przychodu jest spełniony, jeśli w tych latach nie miałeś przychodu z działalności lub w co najmniej jednym roku nie przekroczył on równowartości 2 mln euro. Przy byłym pracodawcy sprawdź, czy w 2025 r. lub w 2026 r. do dnia wysłania wniosku wykonywałeś dla niego działalność obejmującą czynności wykonywane u niego na etacie w roku rozpoczęcia firmy albo rok wcześniej.
- Czy masz dostępny limit pomocy de minimis? Dla pomocy na zasadach ogólnych limit wynosi 300 tys. euro w okresie trzech lat. Sprawdź pozostałą kwotę dla jednego przedsiębiorstwa w rozumieniu przepisów o tej pomocy, z uwzględnieniem powiązań. Przygotuj dane do oświadczenia albo zaświadczenia o otrzymanej pomocy. Wydruk z SUDOP może pomóc zebrać dane, ale według ZUS nie zastępuje zaświadczenia.
Przykład liczenia osób. W październiku do ubezpieczeń zgłoszoni byli właściciel i ośmioro pracowników. Jeden uwzględniany zleceniobiorca zakończył pracę w połowie miesiąca, a drugi rozpoczął ją w jego ostatnim tygodniu. Każdy z nich podlegał ubezpieczeniom choć przez jeden dzień, więc liczymy łącznie 11 osób. Sam stan na 31 października nie wychwyci pierwszego zleceniobiorcy.
Za co nadal zapłacisz?
Zwolnienie dotyczy najniższej podstawy, która Cię obowiązuje. Składki objęte ulgą finansuje budżet państwa, a działalność możesz prowadzić w grudniu. Tabela pokazuje, które pozycje uwzględnić w budżecie firmy. Warunki i rozliczenie ulgi według ZUS.
| Składka | Czy obejmuje ją ulga? | Co sprawdzić |
|---|---|---|
| Własne emerytalne, rentowe i wypadkowe | Tak, w zakresie przyznanego zwolnienia. | Podstawę wymiaru i stawkę wypadkową. |
| Własne dobrowolne chorobowe | Tak, przy spełnieniu dodatkowego warunku. | Podleganie temu ubezpieczeniu choć jeden dzień w październiku i w listopadzie. |
| Własne FP i FS | Tak, jeśli masz obowiązek je opłacać. | Czy fundusze występują w Twoim zwykłym rozliczeniu. |
| Własne zdrowotne i składki za inne osoby | Pozostają do opłacenia według zwykłych zasad. | Rozliczenie zdrowotnej oraz raporty za pracowników i zleceniobiorców. |
O ile może się zmniejszyć przelew do ZUS?
W przykładowym rozliczeniu standardowej podstawy 5 652 zł przy stawce wypadkowej 1,67% i obowiązkowych FP i FS pełne zwolnienie z własnych składek za grudzień wyniosłoby 1 926,76 zł. To 1 103,27 zł emerytalnej, 452,16 zł rentowej, 94,39 zł wypadkowej, 138,47 zł chorobowej i 138,47 zł na fundusze. Bez dobrowolnej składki chorobowej byłoby to 1 788,29 zł. Jeśli co do zasady opłacasz chorobowe, ale ZUS nie obejmie go ulgą, ta pozycja pozostanie do zapłaty.
Na preferencyjnej podstawie 1 441,80 zł przy tej samej stawce wypadkowej i bez obowiązku FP i FS odpowiednie kwoty wynoszą 456,18 zł z chorobowym i 420,86 zł bez niego. Różnica między pełnymi modelami z chorobowym wynosi 1 470,58 zł. W obu wariantach chodzi o kwotę składek objętych zwolnieniem w jednym miesiącu. Zdrowotną trzeba doliczyć do planowanej płatności. Przy Małym ZUS Plus zacznij od własnej podstawy i swoich stawek. Tabela składek ZUS za 2026 r..
Jeśli planujesz środki na styczeń, oddziel składki należne za grudzień od innych płatności firmy. Przykładowy przedsiębiorca na standardowej podstawie, który płaci wyłącznie za siebie, ma w grudniu do rozliczenia 1 926,76 zł własnych składek społecznych i funduszy oraz indywidualnie ustaloną składkę zdrowotną. Po przyznaniu pełnego zwolnienia z wymienionych składek w styczniowym przelewie pozostaje składka zdrowotna, o ile na koncie nie ma innych należności. Jeżeli ta sama firma zatrudnia pracownika, składki pracownika pozostają w rozliczeniu. Porównanie kosztów różnych form zatrudnienia pokazuje, dlaczego w firmowym budżecie te pozycje warto liczyć oddzielnie. Umowa o pracę a B2B.
Jak wysłać wniosek i rozliczyć grudzień?
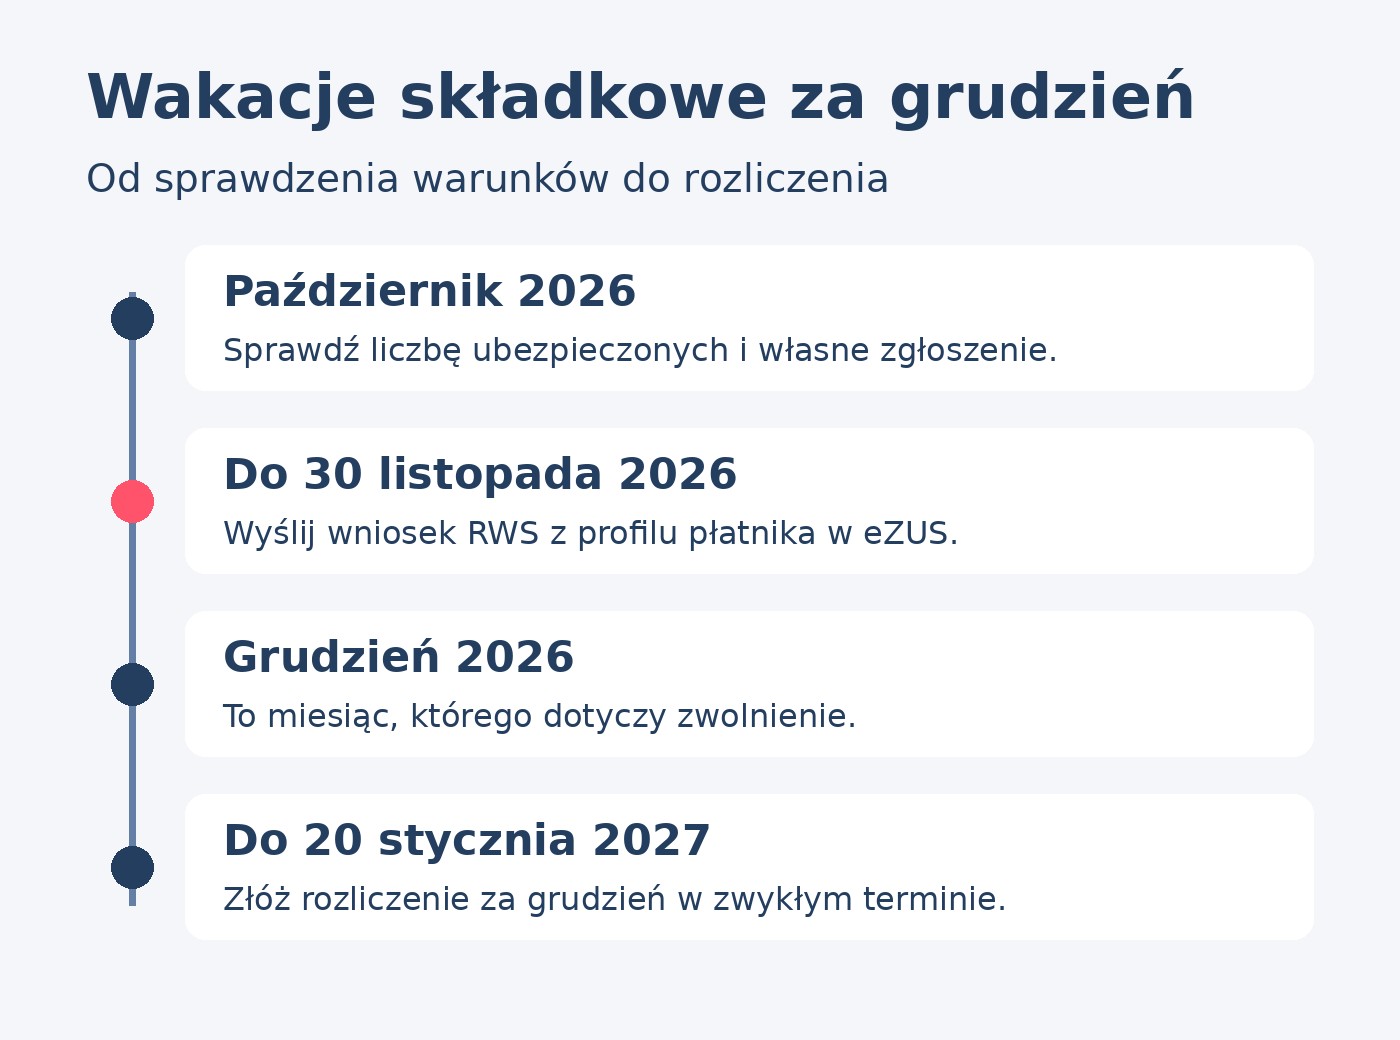
- Wejdź na profil płatnika w eZUS i wyszukaj formularz RWS. Wniosek może wysłać również pełnomocnik z odpowiednim umocowaniem.
- Sprawdź, czy wskazanym miesiącem jest grudzień 2026 r. W wersji RWS 3.0 w części dotyczącej pomocy de minimis wybierz właściwą wersję kodu PKD, 2007 albo 2025, zgodną z danymi firmy.
- Podpisz i wyślij formularz w listopadzie. Zachowaj potwierdzenie wysyłki i zajrzyj do skrzynki płatnika w eZUS, gdzie pojawi się informacja lub decyzja.
- Rozlicz grudzień w zwykłym terminie, dla typowej JDG do 20 stycznia 2027 r. Po przyznaniu zwolnienia uwzględnij je w ZUS DRA i raportach RCA, w tym w raporcie za siebie z odpowiednim kodem wakacyjnym. Opłać pozycje pozostające do zapłaty.
Kod raportu za składki finansowane z budżetu zależy od podstawy rozliczenia. ZUS wskazuje kod 05 14 dla standardowej podstawy, 05 74 dla preferencyjnej oraz 05 94 dla Małego ZUS Plus. Własną składkę zdrowotną wykazujesz w raporcie z aktualnym kodem prowadzenia działalności, wraz z chorobową, jeśli pozostaje do zapłaty. Dzięki temu możesz porównać przyznane zwolnienie z poszczególnymi pozycjami rozliczenia.
Jeśli do terminu rozliczenia nie ma rozstrzygnięcia, ZUS wskazuje, aby rozliczyć i opłacić składki na zwykłych zasadach. Po przyznaniu zwolnienia skorygujesz dokumenty. Jeżeli otrzymasz decyzję częściową, sprawdź, które pozycje ZUS rzeczywiście objął ulgą, zanim ustalisz kwotę przelewu.